Il magazzino cresce, il fatturato no
Dove sta andando davvero il capitale immobilizzato nelle imprese italiane
C’è una cosa che nei consigli di amministrazione non viene quasi mai detta ad alta voce: negli ultimi due anni le imprese italiane hanno deciso di tenere più scorte. Non per errore, non per cattiva pianificazione. Per scelta. Dopo gli shortage del 2021-2022 il magazzino è diventato una polizza assicurativa contro la geopolitica, e nessuno vuole essere quello che ha tagliato la polizza il mese prima del sinistro.
Il problema è che la polizza si paga in cassa, ogni giorno, e il premio è aumentato molto più in fretta di quanto la maggior parte delle direzioni se ne sia accorta.
I numeri di sistema
L’Osservatorio Supply Chain Finance del Politecnico di Milano ha fotografato i bilanci italiani del 2024. Le rimanenze valgono 476 miliardi di euro, in crescita del 4,1%. I crediti commerciali si fermano a 558 miliardi, sostanzialmente piatti. Il Capitale Circolante Operativo Netto sale a 277 miliardi, +7,5%, e l’Osservatorio attribuisce l’incremento principalmente all’aumento delle rimanenze.
Tradotto: il magazzino oggi pesa quasi quanto il credito commerciale, ma riceve una frazione dell’attenzione manageriale. In quante aziende esiste una riunione mensile sui crediti scaduti? In quante ne esiste una, con lo stesso livello di autorità, sui codici fermi da ventiquattro mesi?
Il resto della fotografia conferma la direzione. Il ciclo di cassa medio è salito a 31 giorni (+6%). I tempi medi di incasso sono a 64 giorni, quelli di pagamento a 92, la copertura di magazzino a 59 giorni, in crescita del 5%.
Le medie imprese pagano il conto più salato
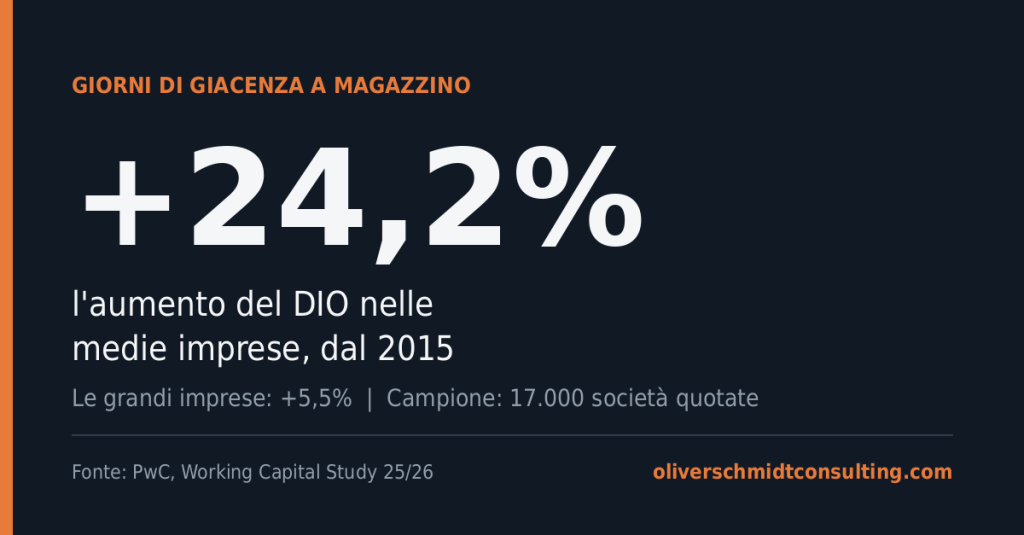
Qui il dato più scomodo, e viene dal Working Capital Study 25/26 di PwC, costruito sull’analisi di oltre 17.000 società quotate nel mondo su un orizzonte di dieci anni. Nell’Unione Europea i giorni di capitale circolante netto sono saliti del 9,5% dal 2015, raggiungendo il massimo del decennio, trainati da un aumento del DIO (Days Inventory Outstanding) del 19,3%.
Ma il dato aggregato nasconde la disuguaglianza vera. Scomponendo il campione globale per dimensione d’impresa:
| Dimensione | Incremento DIO |
|---|---|
| Grandi imprese | +5,5% (2,9 giorni) |
| Piccole imprese | +11,5% (8,5 giorni) |
| Medie imprese | +24,2% (15,0 giorni) |
Le medie imprese stanno peggiorando quattro volte più velocemente delle grandi, e non perché siano gestite peggio. Le grandi, scrive PwC, hanno tenuto i numeri sotto controllo appoggiandosi ai fornitori e allungando il DPO, compensando così il peggioramento di incassi e magazzino. Chi non ha quel potere contrattuale il conto se lo tiene in casa. È esattamente la fascia dimensionale della meccanica italiana: struttura da PMI, complessità di codice da multinazionale, e nessun team dedicato al circolante.
Sul livello assoluto l’Europa è un caso a parte. Nei settori a maggiore intensità di capitale il DIO medio europeo nel 2024 è di 90,2 giorni, contro 68,6 in Nord America e 62,8 nel Regno Unito. Un’impresa europea tiene a scaffale un mese di merce in più di una nordamericana.
Nelle stesse economie occidentali il DIO dei settori capital-intensive è cresciuto del 13,6%, nove giorni, portandolo ai massimi del decennio e contribuendo a circa 300 miliardi di euro di capitale circolante in eccesso. Il commento del report è più tagliente di quanto ci si aspetti da una big four: l’approccio just-in-case nato con la pandemia non si è invertito, si è trasformato in un just-because.
L’aggravante italiana
Sui giorni di giacenza PwC non pubblica il dettaglio per singolo paese. Su un altro fronte sì, e riguarda direttamente chi legge da qui: l’Italia ha il DSO più alto di tutta l’Unione Europea, ben sopra la media regionale. La spiegazione del report è che, nonostante le direttive comunitarie spingano verso termini di pagamento a 30 giorni, le imprese italiane negoziano abitualmente scadenze molto più lunghe, per prassi consolidata e per il potere contrattuale dei compratori nei settori a maggiore intensità di capitale.
Messo accanto ai dati sul magazzino, il quadro diventa poco confortevole. L’impresa meccanica italiana finanzia contemporaneamente due cose: un magazzino che cresce e crediti che rientrano più lentamente che in qualsiasi altro paese europeo. Le uniche due valvole di sfogo sono allungare i pagamenti ai fornitori, che è una soluzione a termine e sempre più regolata, oppure intervenire sull’unica leva davvero interna, cioè le scorte.
Per dare la misura del fenomeno complessivo: PwC stima in 1.840 miliardi di euro il capitale circolante in eccesso a livello globale. The Hackett Group, con perimetro europeo, quantifica 1.400 miliardi immobilizzati nelle prime mille imprese, pari al 14% del fatturato aggregato e al 37% del capitale circolante lordo.
E la meccanica italiana?
Il quadro settoriale rende il tutto meno teorico. Secondo la 177ª Indagine congiunturale di Federmeccanica, nel 2025 la produzione metalmeccanica è diminuita in media dello 0,9%, dopo un biennio 2023-2024 già difficile.
Fatturato fermo e magazzino in crescita è una combinazione con una sola lettura possibile: la scorta non sta seguendo la domanda, sta accumulandosi per inerzia. E la conseguenza è già visibile. Nella stessa indagine la vicepresidente Alessia Miotto segnala che un’azienda metalmeccanica su dieci continua ad avere problemi di liquidità.
Non tutte quelle aziende hanno un problema di mercato. Alcune hanno la liquidità parcheggiata a scaffale, in codici che nessuno ha deciso di comprare ma che nessuno ha nemmeno deciso di smettere di comprare.
Il dato che nessuno ha, e perché conta
A questo punto la domanda naturale è: qual è il DIO medio della meccanica italiana? Quanto dovrei avere?
Non esiste un benchmark pubblico per codice ATECO. Chi lo pubblica ha una licenza a pagamento su banche dati di bilancio, oppure sta stimando. Vale la pena dirlo con chiarezza, perché è il punto in cui la maggior parte degli articoli sul tema comincia a inventare.
Lo stesso vale per la statistica più citata in assoluto sul dead stock, quel “20-30% del magazzino è obsoleto” che si trova su centinaia di siti. La fonte primaria è irrintracciabile: ogni pagina cita la precedente. Un direttore finanziario ci mette trenta secondi a verificarlo e altrettanti a smettere di ascoltarvi.
Il riferimento operativo difendibile è un altro, e più severo: nella manifattura discreta e nella distribuzione l’obiettivo tipico è sotto il 3-5% di obsoleto sul valore di magazzino, e un valore intorno all’8-9% segnala un arretrato di smaltimento, non una fluttuazione.
Se volete un benchmark vostro, ci sono tre strade oneste. I Dati Cumulativi dell’Area Studi Mediobanca, gratuiti, con dettaglio settoriale su un campione di 1.905 società. Un’estrazione AIDA per ATECO e classe di fatturato. Oppure il ricalcolo del DIO dai bilanci di un paniere di comparabili quotati della meccanica. Sono tre giornate di lavoro, e valgono più di qualsiasi media cross-settore presa in prestito.
Il punto
L’errore è impostare il problema come “ridurre le scorte”. In questo contesto è una posizione difficile da difendere davanti a chi ha vissuto le rotture di fornitura del 2022, e giustamente.
La domanda giusta è un’altra: a parità di capitale immobilizzato, quella scorta è quella giusta? Perché nei magazzini che ho misurato la risposta è quasi sempre no, e non per pochi punti percentuali. C’è troppa copertura sui codici che non ne hanno bisogno e troppo poca su quelli che fermano una linea. Il totale sembra ragionevole. La composizione non lo è.
Ed è qui il limite di tutti i numeri citati sopra: il DIO è un valore aggregato e vi dice se avete un problema di magazzino, mai dove. Un’azienda perfettamente in media di settore può avere metà del valore in codici fermi da tre anni e l’altra metà sotto scorta.
È lì che si libera cassa senza toccare il livello di servizio. Nel prossimo articolo racconto come si misura, con i numeri di un progetto reale.
Fonti
- Osservatorio Supply Chain Finance, Politecnico di Milano, ricerca 2026 (dati di bilancio 2024) — osservatori.net/supply-chain-finance
- PwC, Working Capital Study 25/26 — pwc.co.uk/services/value-creation/insights/working-capital-study
- The Hackett Group, 2025 European Working Capital Survey — thehackettgroup.com
- Federmeccanica, 177ª Indagine congiunturale sull’Industria Metalmeccanica-Meccatronica, marzo 2026 — federmeccanica.it
- Mediobanca, Area Studi, Dati Cumulativi di società italiane, ed. 2025 — areastudimediobanca.com
Cosa ne pensi?